如何了解一家公司?
真正问题:
如何建立一套可重复的公司研究流程,让自己能够判断一家公司的未来价值是否值得以当前价格持有?
- 问题本质
① 这家公司到底靠什么赚钱?
          ↓
② 这个赚钱模式能持续吗?
          ↓
③ 它为什么能比竞争对手赚得更好?为什么竞争对手不能轻易复制?
          ↓
④ 未来5~10年,它能变得多大、多赚钱?
          ↓
⑤ 当前价格是否低于它的合理价值?
商业模式 → 行业 → 竞争优势 → 管理层 → 财务质量 → 增长 → 风险 → 估值 → 决策
财报三大表如何看?
一、三张表:资产负债表、利润表、现金流量表
利润是算出来的估计值,现金才是真金白银,现金流优于利润
二、资产负债表
1、白条陷阱(赊账拿货):计提越严格也好
2、存货炸弹(看产业):存货周转率
3、在建工程资产:不计提折旧美化利润
4、商誉:大额商誉减值,业绩不达预期
5、长期待摊费用:把大额利润分摊到未来几年,美化当年利润
优质资产是快速变现
三、利润表
1、利润数字不代表真实经营情况
2、毛利率是重点,毛利率保持在40%以上的都是有硬实力的公司。毛利不是越高越好,异常高毛利也是危险信号,可能有修饰数字的情况。
3、费用率的判断标准是销售费用+管理费用占毛利润的比例。在30%以上属于优秀;30%-70%属于正常经营水平;70以下属于差
4、高研发不等于高成长
5、营业利润率:靠主营业务赚的利润才是真利润,不能是通过其他成本费用减下来的。营业利润是真利润
三、现金流量表(最重要)
1、决定企业生死,最难造假,钱从哪里来的,到哪里去
2、三个核心维度:经营活动现金流(长期为正好)、投资活动现金流(长期为正不太好)、筹资现金流【现金流肖像】
经营投资筹资三大类:最优(正负负)、赌徒(负负正)、最差(负负负)
四、实战看财报
财报不用从头读到尾,要顺着钱的轨迹走,先搞懂钱从哪里来,再看钱花去哪了,最后验证钱真不真:先看负债与所有者权益(家底在哪里)——资产端(投来的资金都进了哪里)——利润表(主营业务质量是否高不高)——现金流量表验证(自我造血是否扎实)
五、其他事项
农林牧渔生物科技等属于造假高危行业,要重点留意
六、杜邦分析(分析工具)
ROE:高毛利、高周转、高杠杆
投资大牛教会了我们什么?
巴菲特、芒格、格雷厄姆、费雪、彼得·林奇、索罗斯、达里欧、西蒙斯、奥尼尔、博格
第一课·格雷厄姆:赚钱之前先保住本金(安全边际) 第二课·费雪:别光看现在,要看未来(闲聊调查法) 第三课·巴菲特:投资是时间的魔法(复利与伟大公司) 第四课·芒格:高手不需要多聪明,而是避免做蠢事(排除法投资) 第五课·彼得·林奇:普通人打败华尔街的武器(生活观察) 第六课·索罗斯:看透人性与市场情绪(反身性理论) 第七课·达里欧:不猜未来,只做好准备(全天候资产配置) 第八课·西蒙斯:靠算法碾压人类的数学怪咖(量化交易) 第九课·奥尼尔:顺势而为与严格止损(CAN SLIM) 第十课·博格:普通人的终极解法(买下整个大盘)
财报交易系统
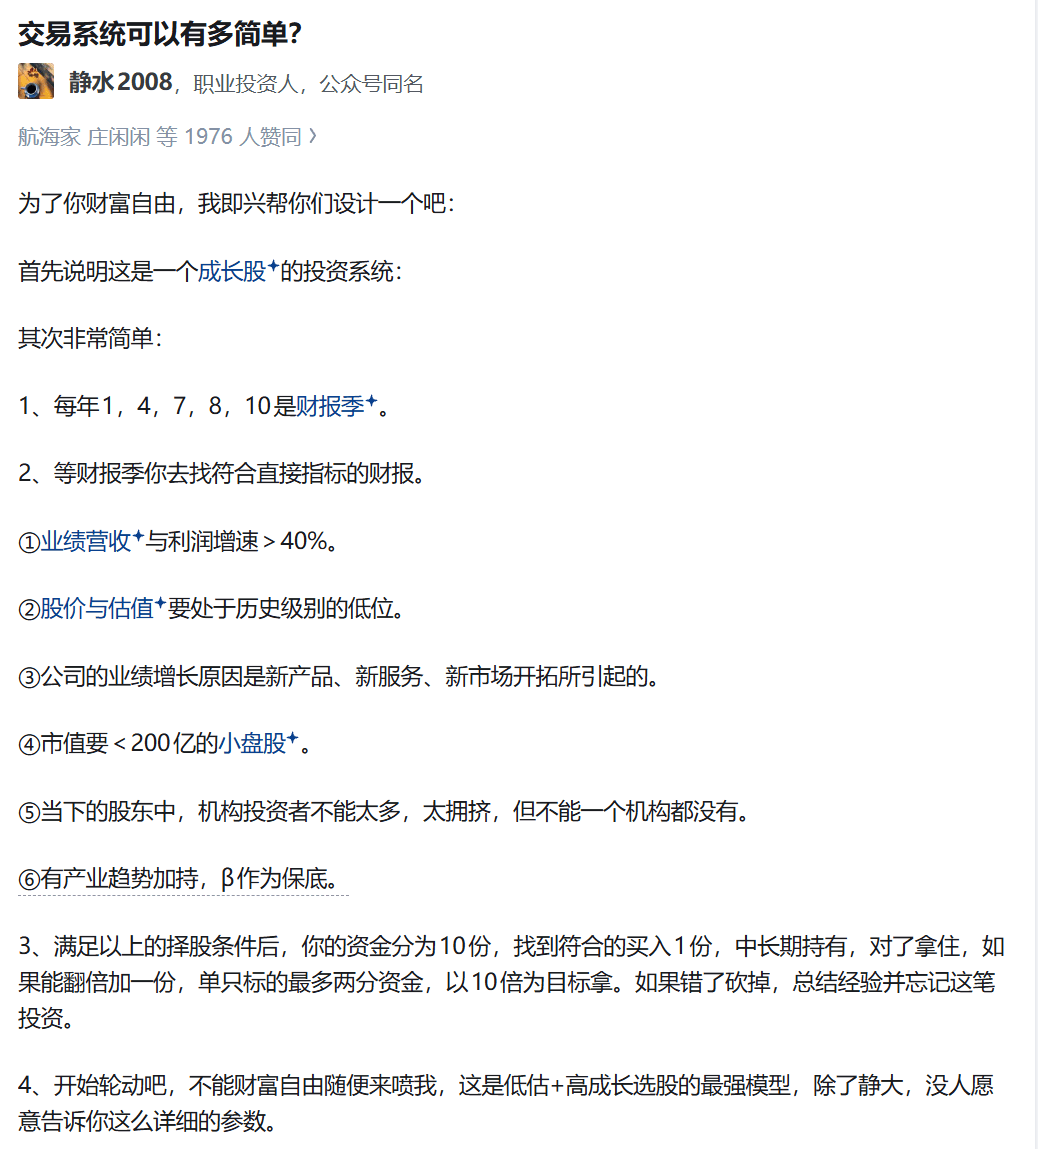
财报分析
专业名词
- 重要指标:PE、ROE、
- A股:历史分红融资比>1 (要买入上市公司自己持续灌水的股票)
盈利能力指标
| 名词 | 含义 | 解读要点 |
|---|---|---|
| 毛利率 | (营业收入 - 营业成本) / 营业收入 | 反映产品本身的盈利空间,越高说明定价权或成本控制能力越强 |
| 净利率 | 净利润 / 营业收入 | 最终落到口袋里的利润比例,受费用管控、税负等影响 |
| ROE(净资产收益率) | 净利润 / 平均股东权益 | 巴菲特衡量股东投入资本的回报效率,不投低于15%的公司 |
| ROA(总资产收益率) | 净利润 / 平均总资产 | 衡量企业全部资产的综合利用效果 |
| ROIC(投入资本回报率) | 税后营业利润 / 投入资本 | 剔除财务杠杆影响,更纯粹地衡量经营效率 |
| EBITDA | 息税折旧摊销前利润 | 近似于"经营现金流",常用于重资产行业估值 |
偿债能力指标
| 名词 | 含义 | 解读要点 |
|---|---|---|
| 资产负债率 | 总负债 / 总资产 | 杠杆水平,过高有违约风险,过低可能资金利用不足 |
| 流动比率 | 流动资产 / 流动负债 | 短期偿债能力,一般认为 >2 较安全,但过高可能资金闲置 |
| 速动比率 | (流动资产 - 存货) / 流动负债 | 更严格的短期偿债指标,剔除变现慢的存货 |
| 利息保障倍数 | EBIT / 利息费用 | 利润覆盖利息的能力,倍数越高越安全 |
| 有息负债率 | 有息负债 / 总资产 | 真正需要付利息的债务占比,比总负债率更能反映偿债压力 |
营运能力指标
| 名词 | 含义 | 解读要点 |
|---|---|---|
| 应收账款周转率 | 营业收入 / 平均应收账款 | 回款速度,周转慢可能意味着客户拖欠或虚增收入 |
| 存货周转率 | 营业成本 / 平均存货 | 存货变现速度,周转慢可能滞销或积压 |
| 总资产周转率 | 营业收入 / 平均总资产 | 资产利用效率,重资产行业通常较低 |
| 现金循环周期 | 存货周转天数 + 应收周转天数 - 应付周转天数 | 从付出现金到收回现金的天数,越短越好 |
成长能力指标
| 名词 | 含义 | 解读要点 |
|---|---|---|
| 营收增长率 | (本期营收 - 上期营收) / 上期营收 | 业务扩张速度 |
| 净利润增长率 | (本期净利 - 上期净利) / 上期净利 | 盈利增长质量,需与营收增长匹配 |
| 扣非净利润增长率 | 剔除非经常性损益后的净利增长 | 更能反映主营业务的真实成长性 |
| CAGR(复合年均增长率) | 多年增长的平均年化率 | 平滑单年波动,看长期趋势 |
现金流指标
| 名词 | 含义 | 解读要点 |
|---|---|---|
| 经营现金流净额 | 主营业务产生的现金净流入 | 利润的"真金白银"验证,持续为正且接近净利润是健康信号 |
| 自由现金流(FCF) | 经营现金流 - 资本支出 | 企业可自由支配的现金,是真正属于股东的"利润" |
| 收现比 | 销售商品收到的现金 / 营业收入 | 理想值接近或 >1,过低说明收入质量差(大量赊销) |
| 净现比 | 经营现金流净额 / 净利润 | 理想值 >1,长期 <1 需警惕利润造假 |
估值指标
| 名词 | 含义 | 解读要点 |
|---|---|---|
| PE(市盈率) | 股价 / 每股收益 | 回本年限,不同行业不可简单比较,pe越低一般说明估值越贵 |
| PB(市净率) | 股价 / 每股净资产 | 适用于银行、地产等重资产行业 |
| PS(市销率) | 市值 / 营业收入 | 适用于亏损但高增长的互联网公司 |
| PEG | PE / 盈利增长率 | 彼得·林奇推崇,PEG < 1 可能低估 |
| EV/EBITDA | 企业价值 / EBITDA | 常用于跨国比较,不受资本结构和税率影响 |
其他重要概念
| 名词 | 含义 |
|---|---|
| 非经常性损益 | 与主营业务无关的一次性收支(如政府补助、资产处置收益),分析时需剔除 |
| 商誉 | 收购溢价,若标的表现不佳需减值,会直接吞噬利润 |
| 递延所得税 | 会计利润与应税利润的时间性差异,可视为一种"无息负债" |
| 少数股东权益 | 子公司中不属于上市公司的权益部分 |
| 其他综合收益 | 未在利润表中确认的利得或损失(如可供出售金融资产公允价值变动) |
| 资本化 vs 费用化 | 研发支出资本化会延后费用、美化当期利润,需警惕过度资本化 |
| 表外业务 | 未在资产负债表中体现的业务(如担保、租赁),可能隐藏风险 |